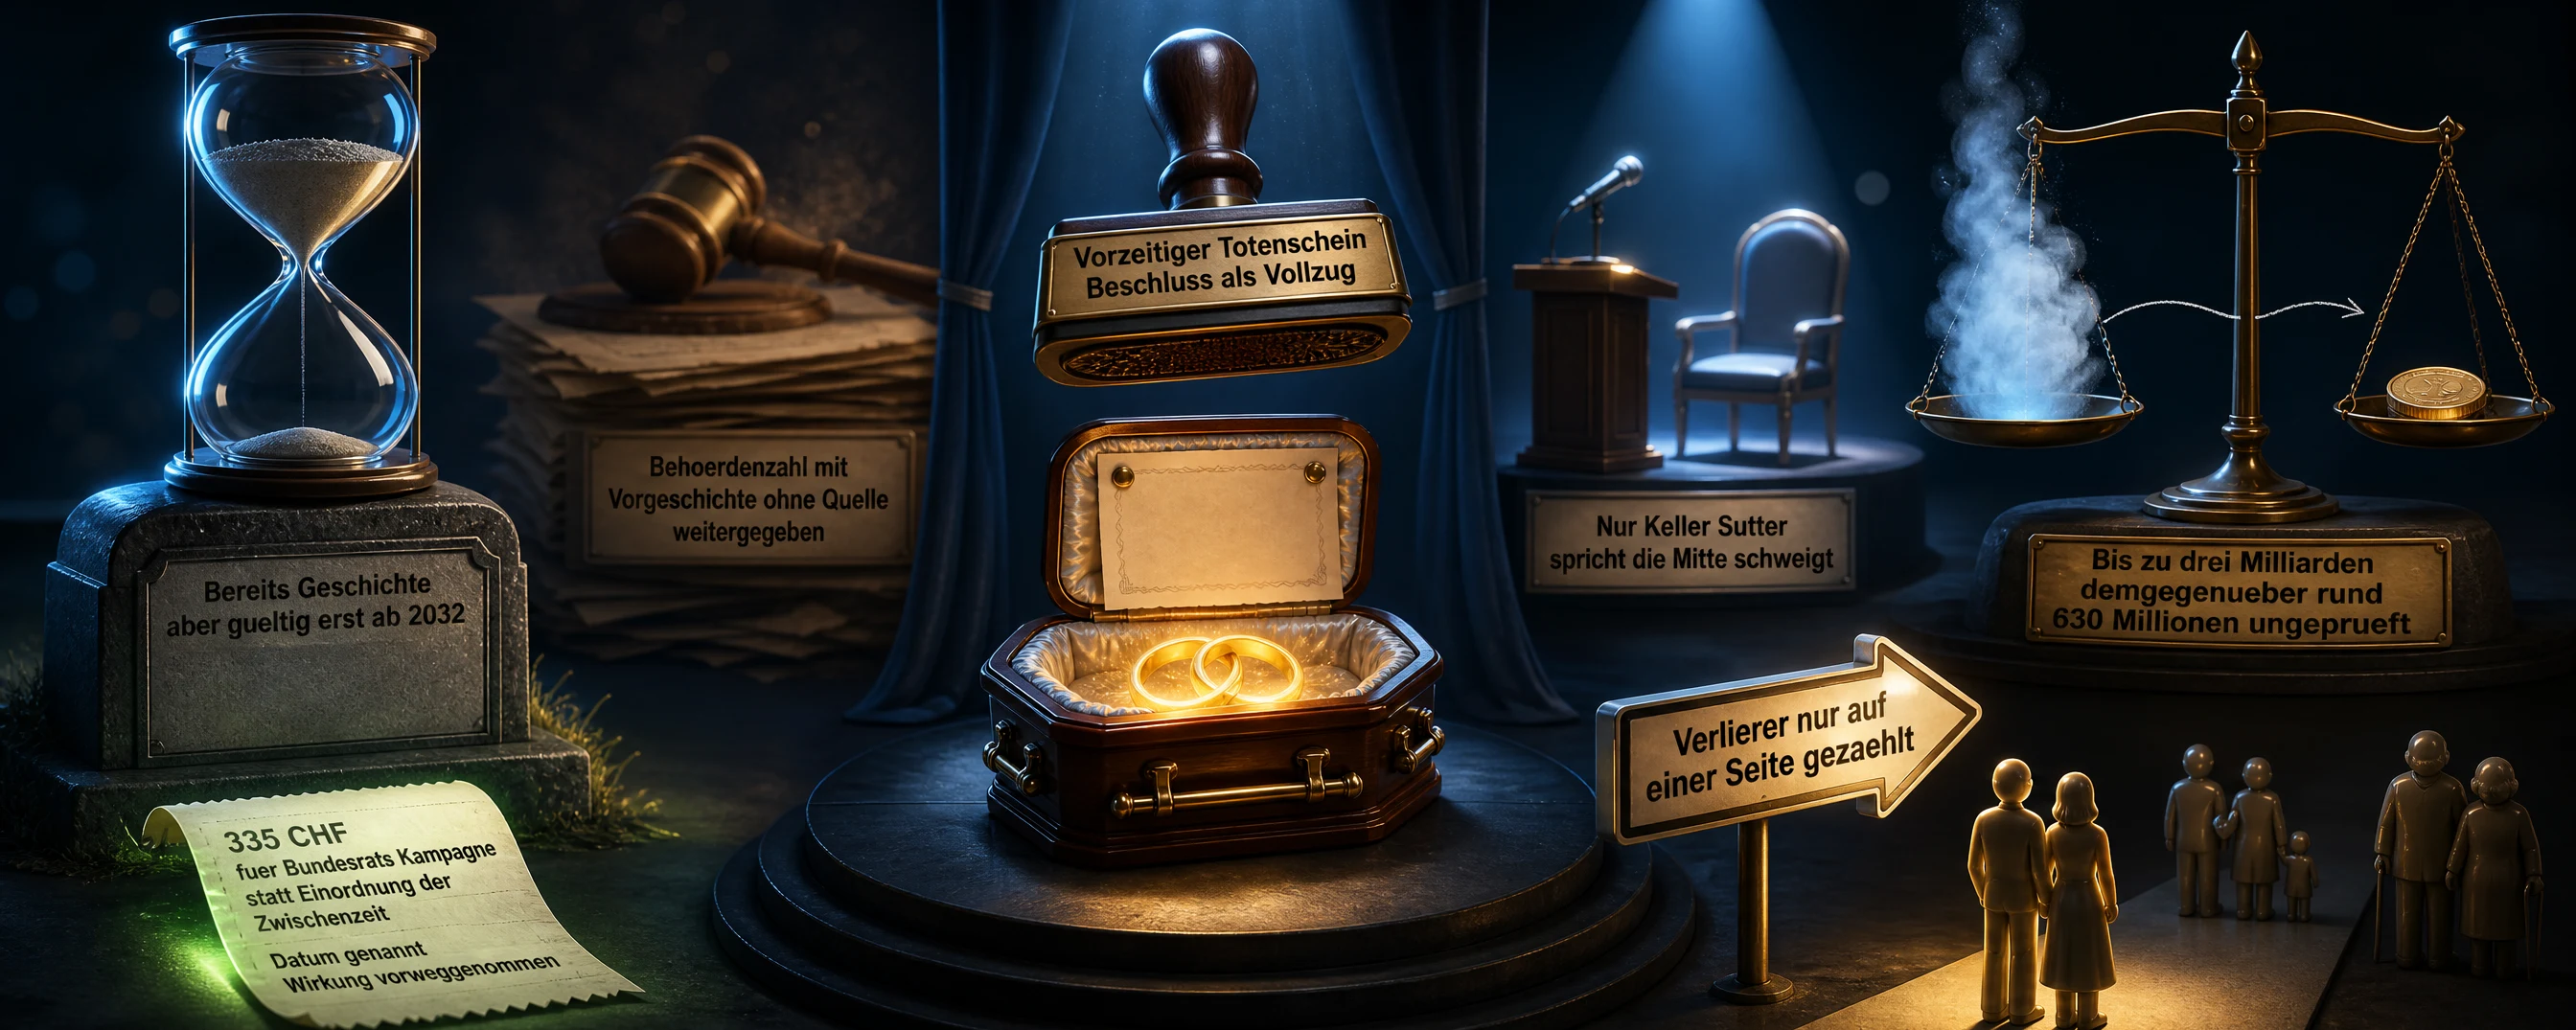
Abgeschafft wird, was noch gilt
Kritisierter Beitrag (SRF 4 News) →
Der Beitrag beginnt mit einem Satz in eigener Stimme: «Die Heiratsstrafe ist mit dem Ja des Stimmvolks zur Individualbesteuerung bereits Geschichte». Erst nach dem Doppelpunkt erfährt man, dass es sich um das «Kernargument» der Finanzministerin handelt. Die Vorannahme, die den Text trägt, lautet: beschlossen heisst erledigt. Die Zahl, die ihn trägt, ist ein Vergleich zwischen «bis zu drei Milliarden» und «rund 630 Millionen», den der Beitrag nicht prüft. Er verschweigt, wen die beschlossene Reform belastet, und er lässt die Initianten in ihrer eigenen Abstimmung nicht zu Wort kommen.
Zum SRF-Beitrag «Bundesrat eröffnet Nein-Kampagne zur Steuerinitiative der Mitte», SRF 4 News, 13.10.2026
Der Beitrag hält einiges sauber auseinander. Sein Titel deklariert offen, was gemeldet wird: eine «Nein-Kampagne», keine Informationsveranstaltung. Die Argumente des Bundesrats stehen im Haupttext konsequent im Konjunktiv. Die gemeinsame Besteuerung «baue» Hürden auf und «schwäche» die Unabhängigkeit, die Initiative «privilegiere» Ehepaare, es «drohten» Ausfälle. Der Inhalt der Initiative wird korrekt umrissen: gemeinsame Veranlagung bei der direkten Bundessteuer, Gleichstellungsgebot gegenüber Konkubinatspaaren, dreijährige Umsetzungsfrist, Übergangsverordnung. Zudem liefert der Text selbst die beiden Angaben, die seinen Einstieg relativieren. Er nennt das Umsetzungsjahr 2032 und die Bemessungsbasis der 630 Millionen, ausdrücklich «bei der direkten Bundessteuer». Wer den Beitrag zu Ende liest, hat das Material für die Korrektur des ersten Satzes in der Hand.
«Bereits Geschichte», gültig ab 2032
Zwei Sätze desselben Beitrags stehen unverbunden nebeneinander. Der erste lautet: «Die Heiratsstrafe ist … bereits Geschichte.» Der zweite folgt einige Absätze später: «Ab 2032 sollen alle Personen von Bund, Kantonen und Gemeinden individuell besteuert werden.» Dazwischen liegen mehrere Steuerjahre. Bis zum Inkrafttreten gilt die gemeinsame Veranlagung, und damit bleibt bei der direkten Bundessteuer auch jene Mehrbelastung bestehen, die verheiratete Paare gegenüber Konkubinatspaaren in vergleichbarer Lage tragen. Wie viele Paare das betrifft, sagt der Beitrag nicht. Das Verb «sollen» markiert eine Planung, keinen Vollzug. Keller-Sutters Satz, das Ziel sei «bereits erreicht», steht im Text, ohne dass ihn die Redaktion am eigenen Datum misst.
Aus den Angaben des Beitrags ergibt sich eine weitere Rechnung. Das Parlament müsste den Verfassungsartikel der Initiative «innert drei Jahren umsetzen». Ab dem Abstimmungstermin vom 29. November 2026 gerechnet, endete diese Frist im November 2029 und damit vor dem Jahr, ab dem die Individualbesteuerung gelten soll. Ob die Initiative die Benachteiligung auf Bundesebene früher beseitigen würde als die beschlossene Reform, ist die naheliegende Anschlussfrage. Der Beitrag verfolgt sie nicht.
Auch das Etikett «mit grossem Mehr» steht in Erzählerstimme. Die Individualbesteuerung wurde am 8. März 2026 mit 54,3 Prozent angenommen. Das ist ein klares Ergebnis. Als «gross» bezeichnet es der Beitrag ohne Zahl, und so wird aus einem Mehr ein Konsens.
Die Obergrenze, die neben einem Punktwert steht
Der finanzielle Vergleich lautet im Wortlaut: «Je nach Umsetzung drohten bei einer Annahme Steuerausfälle von bis zu drei Milliarden Franken jährlich. Bei der bereits beschlossenen Individualbesteuerung wurde demgegenüber mit Mindereinnahmen bei der direkten Bundessteuer von rund 630 Millionen Franken gerechnet.»
Das Wort «demgegenüber» behauptet Vergleichbarkeit. Die beiden Zahlen sind aber unterschiedlich gebaut. Die erste ist eine Obergrenze mit doppeltem Vorbehalt, «je nach Umsetzung» und «bis zu». Die zweite ist ein Punktwert, «rund». Eine untere Bandbreite für die Initiative nennt der Beitrag nicht. Für die 630 Millionen gibt er die Basis an, die direkte Bundessteuer. Für die drei Milliarden fehlt diese Angabe ebenso wie der Referenzpunkt: Ob die Ausfälle gegenüber der heutigen gemeinsamen Veranlagung oder gegenüber der beschlossenen Individualbesteuerung berechnet sind, ist dem Text nicht zu entnehmen. Die Mindereinnahmen, die der Systemwechsel bei Kantonen und Gemeinden verursacht, erscheinen gar nicht. Die Vergangenheitsform «wurde … gerechnet» zeigt zudem, dass die 630 Millionen eine ältere Schätzung sind. Ob sie aktualisiert wurde, lässt der Beitrag im Dunkeln.
In genau diesem Dossier hat eine Behördenzahl Rechtsgeschichte geschrieben. Das Bundesgericht annullierte im April 2019 die Abstimmung vom 28. Februar 2016 über die CVP-Initiative gegen die Heiratsstrafe, weil der Bund die Zahl der betroffenen Zweiverdienerpaare mit rund 80'000 statt rund 454'000 angegeben hatte. Eine Schätzung des Bundesrats im Abstimmungskampf über die Ehepaarbesteuerung ist damit kein neutraler Wert, sondern ein Gegenstand mit Vorgeschichte. Der Beitrag gibt sie ohne Bandbreite, ohne Basis und ohne Berechnungsquelle wieder.
Der Heiratsbonus, der nur in eine Richtung zählt
Der Beitrag referiert, die Initiative privilegiere Ehepaare und benachteilige künftig Unverheiratete, je nach Ausgestaltung werde der «Heiratsbonus» gar noch verstärkt. Zudem baue die gemeinsame Besteuerung «Hürden für Zweitverdienende» auf. Beides sind Verteilungsargumente. Das Verteilungsargument der Gegenseite bleibt unerwähnt.
Bei einem progressiven Tarif und individueller Veranlagung zahlt ein Ehepaar, bei dem eine Person das gesamte Einkommen erzielt, mehr Steuern als ein Ehepaar mit demselben Haushaltseinkommen, das sich zu gleichen Teilen auf beide verteilt. Das trifft Einverdienerpaare, Paare mit grossem Einkommensgefälle und Rentnerpaare mit ungleichen Renten. Wie viele Haushalte unter der Individualbesteuerung mehr bezahlen werden, sagt der Beitrag nicht.
Genau diese Konstellation adressiert der Initiativtitel, den der Beitrag in seiner Zusammenfassung selbst zitiert: «Diskriminierung der Ehe endlich abschaffen». Ohne den Gegenfakt erscheint die Initiative als Überbleibsel eines abgewählten Systems. Mit ihm erscheint sie als Antwort auf eine Verteilungsfrage, die der neue Systemwechsel erst aufwirft. Das Argument des Bundesrats zu den Zweitverdienenden beschreibt die Anreizseite der Reform. Ihre Belastungsseite erscheint im Beitrag nicht.
Wer spricht für die Mitte?
Die einzige zitierte Person ist Karin Keller-Sutter. Von der Mitte, deren Initiative zur Abstimmung kommt, findet sich weder eine Stellungnahme noch ein Satz zu ihrer Begründung. Das Modell der Initianten wird in Erzählerstimme beschrieben: «Ein Paar müsste dann zwar nur eine Steuererklärung ausfüllen, würde aber drei Mal veranlagt.» Der Konzessivsatz legt den Vorteil in die Einräumung und den Einwand in den Hauptakzent. Eine Zuschreibung hat er nicht. Das Argument der Nein-Seite erreicht den Leser als Beschreibung.
Unerklärt bleibt auch, warum die Initianten an einem Begehren festhalten, das der Bundesrat «hinfällig» nennt. Ebenso unerwähnt ist, dass der Ständerat die Nein-Empfehlung mit 24 zu 21 Stimmen fasste. Fast die Hälfte der kleinen Kammer folgte dem Bundesrat nicht. Diese Zahl hätte das Bild einer erledigten Frage korrigiert. Die Footer-Kürzel weisen den Text als Agenturmaterial aus. Der Titel kündigt eine Kampagne an, und der Text liefert nur diese Kampagne.
Der Beschluss als Vollzug
Der Beitrag bedient primär die bewährte Kategorie der Behörde als neutraler Quelle. Das Kernargument einer Abstimmungspartei steht im ersten Satz als Sachstand der Redaktion. Die Regierung ist die einzige Stimme, und ihre Zahlen werden ohne Einordnung weitergegeben.
Darunter liegt ein eigener Mechanismus, den man als Beschluss als Vollzug bezeichnen kann. Ein Entscheid mit späterem Inkrafttreten wird gemeldet, als wäre seine Wirkung bereits eingetreten. Die Zwischenzeit verschwindet aus dem Bild, und mit ihr jede Frage, die sich nur in dieser Zwischenzeit stellt. Das Muster ist überall anwendbar, wo zwischen Abstimmung und Umsetzung Jahre liegen: Wer das Datum des Beschlusses für das Datum der Wirkung nimmt, erklärt alle Vorschläge für die Zwischenzeit zu Anachronismen. Der Beitrag nennt das Jahr 2032 und lässt es trotzdem keine Rolle spielen.
Der vorzeitige Totenschein
So funktioniert dieser Beitrag: Er meldet die Argumente einer Abstimmungspartei und rahmt sie als Stand der Dinge. Die Zeitachse liefert er mit, ohne sie anzuwenden. Die Ausfälle stellt er nebeneinander, ohne ihre Basis zu klären. Und die Verlierer zählt er nur auf der Seite der Initiative.
Der Beitrag stellt der Heiratsstrafe einen Totenschein aus, dessen Datum in der Zukunft liegt. Bis dahin wird sie Jahr für Jahr veranlagt.
Kein Artikel verpassen.